

Stany Zjednoczone to największy producent ropy naftowej na świecie - wydobywają więcej tego surowca niż jakikolwiek inny kraj na Ziemi. Globalny rynek ropy naftowej kształtuje jednak zaledwie garstka dominujących graczy, dlatego zrozumienie, kto wydobywa najwięcej ropy naftowej i jakie firmy stoją za tą produkcją, to ważny kontekst dla każdego inwestora obserwującego rynki surowców. Ten artykuł omawia najważniejsze państwa wydobywające ropę naftową oraz największe firmy naftowe napędzające światową podaż tego surowca.
Najważniejsze informacje o rynku ropy naftowej
-
Globalna podaż jest silnie skoncentrowana - to Stany Zjednoczone, Arabia Saudyjska i Rosja odgrywają najważniejszą rolę w równowadze całego rynku ropy naftowej.
-
Sektorem rządzą dwa typy przedsiębiorstw - spółki państwowe, takie jak Saudi Aramco, ADNOC czy PetroChina, oraz notowane na giełdzie koncerny, takie jak ExxonMobil, Shell, BP, Chevron i TotalEnergies.
-
Profile produkcji mocno się różnią - amerykańska produkcja ropy z łupków jest elastyczna, podczas gdy państwa takie jak Kanada, Irak czy Iran są ograniczone infrastrukturą i kapitałochłonnością wydobycia lub sankcjami.
-
Geopolityka pozostaje w centrum uwagi rynku - sytuacja międzynarodowa jest kluczowa zwłaszcza dla eksporterów narażonych na wąskie gardła transportowe, sankcje i zakłócenia infrastruktury.
Jak produkcja ropy naftowej kształtuje światowe rynki?
Światowym rynkiem ropy naftowej rządzi niewielka grupa krajów wydobywczych i firm energetycznych, które kontrolują dużą część globalnej podaży surowca. Cena ropy - jako jednego z najważniejszych paliw kopalnych - przekłada się na ceny energii, inflację, koszty transportu, a nawet nastroje inwestorów. Ponieważ wydobycie jest skupione w rękach największych producentów, czyli Stanów Zjednoczonych, Arabii Saudyjskiej i Rosji, nawet niewielkie zmiany produkcji potrafią wpłynąć na ceny paliw, koszty przemysłu i oczekiwania co do wzrostu gospodarczego. Duży wpływ na rynek mają też wielkie koncerny, w tym Saudi Aramco, ExxonMobil, Chevron, Shell i BP, których decyzje produkcyjne i strategie inwestycyjne współkształtują trendy w globalnej podaży.
Najsilniej na rynek działa niepewność po stronie podaży. Cięcia wydobycia ogłaszane przez OPEC+, sankcje, konflikty na szlakach żeglugowych czy awarie infrastruktury potrafią szybko ograniczyć liczbę dostępnych baryłek i zwiększyć zmienność cen. Dlatego poziomy dziennej produkcji największych producentów śledzą nie tylko inwestorzy rynku surowcowego, lecz także linie lotnicze, giganci żeglugowi, firmy przemysłowe oraz banki centralne, takie jak Fed czy EBC.
Warto pamiętać, że kluczową rolę w kreowaniu cen ropy naftowej odgrywa OPEC (ang. Organization of the Petroleum Exporting Countries). Kraje OPEC+ (grupy państw OPEC i krajów zrzeszonych z organizacją) mają realny wpływ na poziom cen surowca, a sam kartel nierzadko podejmuje decyzje o zmniejszeniu produkcji w odpowiedzi na kryzysy - to właśnie działania OPEC wpłynęły na spadek cen ropy w 2020 roku. Dla kontekstu: jeszcze w 2010 roku OPEC kontrolował około 42% światowego wydobycia ropy naftowej, a wspólnie z Rosją kraje te dysponują ponad 70% potwierdzonych rezerw ropy na świecie. To pokazuje, dlaczego OPEC ma kluczowy wpływ na globalny rynek ropy naftowej. Skalę wahań widać było w 2022 roku, gdy ceny ropy gwałtownie wzrosły podczas kryzysu naftowego, a w 2022 roku cena ropy Brent przekroczyła 100 dolarów za baryłkę.
Wydobycie ropy naftowej w poszczególnych krajach
Ranking największych producentów ropy naftowej opiera się na dziennej produkcji mierzonej w baryłkach (bbl dziennie), według szacunków takich źródeł jak EIA, OPEC i IEA. Globalna produkcja ropy naftowej przekracza dziś 80 mln baryłek dziennie (dla porównania w 2021 roku było to ponad 77 mln baryłek dziennie). Trzeba pamiętać, że eksport ropy w poszczególnych krajach wygląda różnie - czasem kraj wydobywający mniej surowca eksportuje go więcej niż więksi producenci. Poniżej przedstawiony został procentowy udział poszczególnych państw-producentów w globalnej produkcji ropy:
-
Stany Zjednoczone ok. 18,0-18,4%
-
Arabia Saudyjska ok. 12,0-12,9%
-
Rosja ok. 12,0-12,9%
-
Kanada ok. 6,8-7,5%
-
Irak ok. 5,9-6,3%
-
Chiny ok. 5,4-5,7%
-
Zjednoczone Emiraty Arabskie ok. 5,2-5,7%
-
Brazylia ok. 5,0-5,7%
-
Iran ok. 4,4-4,9%
-
Kuwejt ok. 3,5-3,9%
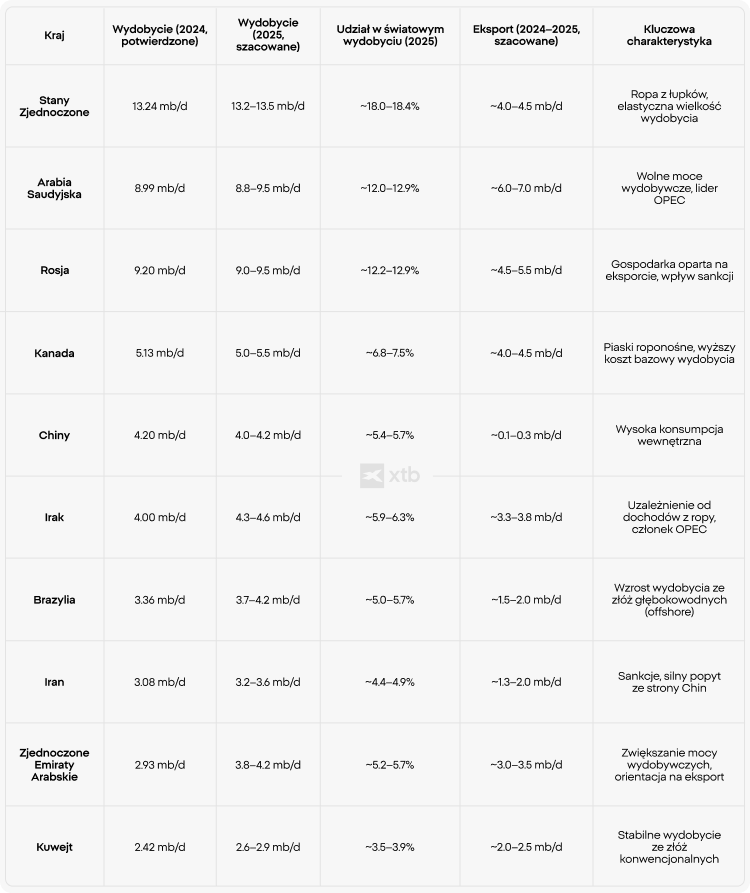
Wskazanie, kto jest największym producentem ropy na świecie, zawsze pozostaje przybliżeniem opartym na ujednoliconej sprawozdawczości. Mimo tych niuansów globalne wydobycie jest mocno skoncentrowane w rękach względnie niewielkiej grupy krajów - dla przykładu, same kraje Bliskiego Wschodu odpowiadały w 2025 roku za około 32% światowego wydobycia ropy naftowej. Największymi producentami ropy naftowej są niezmiennie Stany Zjednoczone, Rosja i Arabia Saudyjska, a do głównych producentów należą także Kanada, Chiny, Irak i Brazylia. Najwięksi producenci odpowiadają za dużą część globalnego wydobycia ropy - kraje te wytwarzają łącznie około 40% światowej produkcji.
Koszty wydobycia różnią się przy tym dramatycznie. W Arabii Saudyjskiej wyprodukowanie baryłki kosztuje mniej niż 20 dolarów, w Iraku około 20 dolarów, w Nigerii około 30 dolarów, a koszt wydobycia w Stanach Zjednoczonych wynosi już około 50 dolarów za baryłkę. Na drugim końcu skali jest Wenezuela, gdzie wydobycie kosztuje ponad 60 dolarów za baryłkę - i mimo ogromnych złóż kraj ten wydobywa dziś zaledwie około 1 mln baryłek dziennie.
Najwięksi producenci ropy naftowej - czym się charakteryzują?
Żeby lepiej zrozumieć, jak poszczególne kraje zasilają globalną podaż ropy naftowej, warto przyjrzeć się ich cechom strukturalnym, co przy przy okazji z większą jasnością spojrzeć na to, jak inwestować w ropę.
Stany Zjednoczone: ogromna skala i elastyczność produkcji ropy naftowej
Stany Zjednoczone pozostają największym producentem ropy naftowej na świecie, z produkcją na poziomie około 13,8 mln baryłek dziennie. Wydobycie napędza region Basenu Permskiego, wspierany przez złoża w Zatoce Meksykańskiej. Złoża ropy w Stanach Zjednoczonych są przy tym łatwo dostępne dzięki nowoczesnym technologiom stosowanym przez tamtejsze koncerny paliwowe. Model łupkowy pozwala stosunkowo szybko reagować na zmiany popytu - dzięki krótszym cyklom inwestycyjnym i ciągłym wierceniom. W ostatnich latach powrót podejścia „drill baby, drill" wspierał odporność produkcji, choć w ramach większej dyscypliny kapitałowej, nastawionej na wolne przepływy pieniężne i zwrot dla akcjonariuszy.
Pozycję USA wzmacnia geografia. W przeciwieństwie do producentów znad Zatoki Perskiej kraj nie musi korzystać z newralgicznych wąskich gardeł, takich jak cieśnina Ormuz czy Bab al-Mandab, co zapewnia bezpieczniejsze trasy eksportu. Dostęp zarówno do Atlantyku, jak i Pacyfiku, wspierany Kanałem Panamskim, zwiększa elastyczność logistyczną, zwłaszcza w przypadku dostaw do Azji. Głównymi odbiorcami amerykańskiej ropy naftowej są Europa, Chiny, Indie i Korea Południowa. Wraz ze wzrostem eksportu, USA coraz częściej pełnią rolę dostawcy krańcowego, częściowo równoważąc zakłócenia na Bliskim Wschodzie.
Arabia Saudyjska: niski koszt i strategiczne rezerwy mocy
Przy produkcji około 9,06 mln baryłek dziennie Arabia Saudyjska jest największym eksporterem ropy naftowej na świecie i łączy skalę z jednymi z najniższych kosztów wydobycia na świecie - poniżej 20 dolarów za baryłkę - dzięki skali państwowego konglomeratu Saudi Aramco. Jej największym atutem jest znaczący rozmiar wolnych mocy produkcyjnych, które pozwalają aktywnie zarządzać podażą w ramach OPEC i wpływać na światowe ceny ropy. Arabia Saudyjska posiada największe złoże ropy naftowej na świecie (Ghawar), a napięcia związane z Iranem w 2026 roku jeszcze bardziej podniosły strategiczną wartość tej elastyczności.
Aby zabezpieczyć się przed zakłóceniami w cieśninie Ormuz, Arabia Saudyjska korzysta z rurociągu Wschód-Zachód o przepustowości około 7 mln baryłek dziennie, który umożliwia transport ropy nad Morze Czerwone z pominięciem regionalnych wąskich gardeł. Konflikt w Zatoce Perskiej nie będzie trwał wiecznie, a ewentualne uszkodzenia infrastruktury z czasem można odbudować. Kraj wciąż ma potencjał, by w przyszłości eksportować jeszcze więcej ropy.
Rosja: wielki producent przekształcony przez sankcje
Rosja wydobywa około 9,4 mln baryłek dziennie i pozostaje kluczowym graczem na rynku ropy oraz filarem OPEC+. Jej główna mieszanka eksportowa, Urals, zwykle jest notowana po niższych cenach niż Brent. Po sankcjach z 2022 roku eksport gwałtownie przesunął się w stronę Azji - dziś Chiny odbierają około 51% rosyjskiego eksportu i odpowiadały za około 17% rosyjskiego importu ropy w 2025 roku. Rosja zwiększyła też dostawy do krajów BRICS, podczas gdy eksport do Europy stał się marginalny. Dla przypomnienia: w 2022 roku Rosja eksportowała ponad 6,7 mln baryłek ropy dziennie. Utrzymują się ryzyka infrastrukturalne - ukraińskie ataki dronowe okresowo zakłócają pracę rosyjskich rafinerii oraz terminali eksportowych.
Kanada: wysoka produkcja przy strukturalnej sztywności
Z produkcją na poziomie około 5 mln baryłek dziennie Kanada należy do największych producentów ropy na świecie, a jej wydobycie opiera się głównie na piaskach roponośnych Alberty. Daje to dużą i względnie stabilną bazę produkcyjną, ale sprawia też, że kraj jest mniej elastyczny niż producenci bazujący na łupkach, tacy jak Stany Zjednoczone. Projekty realizowane na piaskach roponośnych wymagają wysokich nakładów początkowych, długiego czasu realizacji i stałych inwestycji w infrastrukturę, więc produkcji nie da się szybko zwiększyć ani ograniczyć w reakcji na zmieniający się poziom cen. Z tego powodu Kanada wspiera globalną podaż przede wszystkim długoterminową stabilnością, a nie szybką reakcją w chwilach zakłóceń czy zmienności.
Irak: wysokie wydobycie i zależność budżetu
Przy produkcji około 4,5 mln baryłek dziennie Irak pozostaje jednym z kluczowych dostawców ropy na Bliskim Wschodzie. Wydobycie jest skupione wokół niewielkiej liczby gigantycznych złóż, co sprzyja skali, ale zwiększa zależność od bezpieczeństwa infrastruktury, tras eksportowych i stabilności politycznej. Ta koncentracja oznacza, że zakłócenia operacyjne lub geopolityczne mogą mieć nieproporcjonalnie duży wpływ na produkcję. Iracki sektor naftowy jest też ściśle powiązany z państwem - ponad 90% dochodów budżetowych pochodzi z ropy. To sprawia, że kraj jest bardzo wrażliwy zarówno na przerwy w dostawach, jak i na wahania cen surowca. Irak jest więc dużym producentem ropy, ale jego rola rynkowa pozostaje ściśle związana z kruchością finansów publicznych i ryzykiem regionalnym.
Chiny: duży producent nastawiony na popyt krajowy
Chiny wydobywają około 4,25 mln baryłek dziennie, co czyni je jednym z największych producentów w ujęciu bezwzględnym. W przeciwieństwie do głównych państw eksportujących surowiec, większość tej ropy jest jednak zużywana na potrzeby wewnętrzne. Ogranicza to wpływ Chin na podażową stronę rynku, choć kraj pozostaje niezwykle ważny przez generowany popyt na ropę. Produkcja krajowa pomaga zmniejszyć zależność od zagranicznych dostawców i wspiera bezpieczeństwo energetyczne, będące priorytetem dla Pekinu. W tym sensie, chiński sektor naftowy liczy się mniej jako siła eksportowa, a bardziej jako stabilizujący element krajowej polityki gospodarczej i przemysłowej.
Zjednoczone Emiraty Arabskie: rozbudowa mocy pod przyszły wzrost
Z produkcją mniej więcej od 3,5 do 4,0 mln baryłek dziennie Zjednoczone Emiraty Arabskie stawiają się w roli producenta znad Zatoki Perskiej o najbardziej wyraźnych ambicjach długoterminowego wzrostu. Był to prawdopodobnie jeden z powodów, dla których ZEA opuściły struktury OPEC oraz OPEC+ w maju 2026 roku. W odróżnieniu od krajów skupionych głównie na utrzymaniu obecnego wydobycia, Emiraty Arabskie wciąż inwestują w zwiększanie mocy, aby wzmocnić swoją przyszłą rolę eksportową. To ważne, bo dodatkowe moce ZEA mogą poprawić zdolność kartelu do reagowania na zmiany popytu lub zakłócenia w innych miejscach. W połączeniu ze stosunkowo niskim kosztem wydobycia i coraz bardziej skupioną na inwestycjach strategią energetyczną, Emiraty to więcej niż tylko stabilny producent - ich rosnące znaczenie odzwierciedla zarówno obecny potencjał eksportowy, jak i długoterminowe dążenie do uzyskania większego udziału w globalnym rynku ropy naftowej.
Brazylia: wzrost napędzany morskimi złożami
Brazylia produkuje około 3,5-4,0 mln baryłek dziennie, a znaczna część jej produkcji pochodzi ze złóż morskich. Rezerwy te przemodelowały rolę państwa na globalnym rynku ropy i uczyniły z Brazyli jednym z najszybciej zyskujących na znaczeniu producentów spoza OPEC w ostatnich latach. Projekty morskie są technicznie skomplikowane i kapitałochłonne, ale postępy w wierceniach i efektywności uczyniły produkcję głębinową bardziej konkurencyjną. Brazylia nie jest producentem reagującym błyskawicznie na zmiany zachodzące na rynku jednak pozostaje istotnym źródłem długoterminowego wzrostu podaży ropy poza Bliskim Wschodem. W miarę dalszej eksploracji złóż, Brazylia odgrywa coraz większą rolę w dywersyfikacji globalnych dostaw ropy.
Iran: ryzyko geopolityczne i zależność od Chin
Iran produkuje około 3,0 mln baryłek dziennie, ale wolumeny eksportu wahają się z powodu międzynarodowych sankcji nałożonych na Teheran. Chiny są zdecydowanie największym odbiorcą irańskiej ropy, importując około 1,38 mln baryłek dziennie w 2025 roku, co stanowiło mniej więcej 75-90% irańskiego eksportu. Na początku 2026 roku dostawy zbliżyły się do 2 mln baryłek dziennie. Przeceniona irańska ropa odpowiada za około 13% chińskiego importu surowca drogą morską. Perspektywy eksportu pozostają jednak niepewne ze względu na napięcia wokół cieśniny Ormuz w 2026 roku, zakłócenia morskie oraz uszkodzenia infrastruktury rafineryjnej i eksportowej po izraelskich i amerykańskich nalotach bombowych.
Kuwejt: producent zgrany z polityką OPEC
Kuwejt produkuje mniej więcej 2,5-3,0 mln baryłek dziennie z dużych złóż konwencjonalnych i historycznie ściśle dopasowywał wydobycie do polityki OPEC, umacniając status stabilnego dostawcy. Od kwietnia 2026 roku konflikt z Iranem przesunął jednak główne ryzyko z produkcji na eksport. OPEC+ planował zwiększyć wydobycie od kwietnia, ale zakłócenia w cieśninie Ormuz zmusiły Kuwejt do ograniczenia produkcji w miarę zapełniania się magazynów, a na część ładunków ogłoszono siłę wyższą. Pokazuje to, jak nawet niezawodni producenci znad Zatoki Perskiej pozostają silnie narażeni na regionalne wąskie gardła i wstrząsy logistyczne wywołane wojną.
Kto ma największe rezerwy ropy naftowej w Europie?
Europa nie należy do liderów wydobycia, ale i tu można wskazać kluczowe złoża ropy naftowej. Największe rezerwy ropy naftowej na Starym Kontynencie (nie licząc Rosji) ma Norwegia, która wydobywa surowiec z dna Morza Północnego i pozostaje kluczowym dostawcą ropy oraz gazu ziemnego dla reszty Europy. Drugim istotnym graczem jest Wielka Brytania, również czerpiąca ze złóż Morza Północnego, choć jej produkcja znajduje się w długoterminowym trendzie spadkowym.
Sama Unia Europejska wydobywa niewiele i pozostaje przede wszystkim importerem - podobnie jak Polska, gdzie krajowe wydobycie ropy zaspokaja jedynie ułamek zapotrzebowania, a większość surowca i paliw kopalnych pochodzi z importu. Warto też pamiętać, że część dużych producentów ropy odgrywa ważną rolę na rynku gazu - przykładem jest Katar, jeden z największych eksporterów LNG na świecie.
Największe firmy naftowe na świecie - co warto o nich wiedzieć?
Największe firmy naftowe odpowiadają za przekształcanie surowej ropy w użyteczną energię, a ich skalę można oceniać przez pryzmat przychodów, produkcji i zabezpieczone rezerwy surowca. Najwięksi producenci na poziomie korporacyjnym to zarówno spółki państwowe, jak i firmy notowane na giełdzie, a każda z nich działa według innych priorytetów strategicznych. Poniżej przedstawiono uproszczone porównanie największych koncernów naftowych i ich przybliżonych rocznych przychodów na podstawie ostatnich publikacji finansowych:
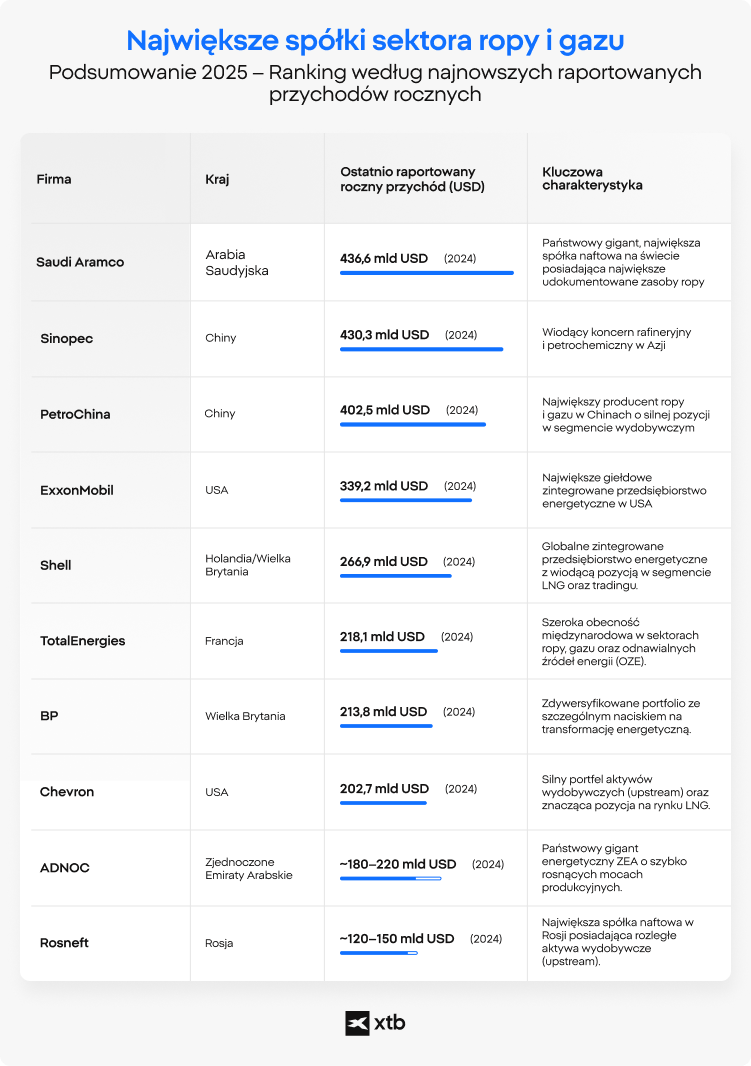
Źródło: raporty roczne spółek
Podczas gdy przedsiębiorstwa państwowe często skupiają się na zarządzaniu zasobami i długoterminowej podaży, spółki giełdowe równoważą produkcję z wynikami finansowymi i oczekiwaniami akcjonariuszy. To rozróżnienie wpływa na sposób, w jaki poszczególne firmy reagują na zmiany w poziomie cen ropy i globalnego popytu. Spółki kontrolowane przez państwo dominują w górnej części globalnego rankingu ze względu na posiadane rezerwy surowca i poziom mocy produkcyjnych, a firmy międzynarodowe często przodują w dywersyfikacji operacyjnej i zasięgu geograficznym.
Firmy takie jak Saudi Aramco, ADNOC czy PetroChina są ściśle powiązane z narodowymi strategiami produkcji. Z kolei koncerny takie jak ExxonMobil, Shell, BP i Chevron działają w wielu regionach i segmentach łańcucha dostaw. Razem podmioty te tworzą szkielet globalnej infrastruktury dostaw ropy.
Saudi Aramco
Saudi Aramco to największy producent ropy naftowej na świecie i fundament gospodarki Arabii Saudyjskiej - łączy niezrównaną skalę z jednymi z najniższych kosztów produkcji na świecie. Dominacja w segmencie wydobywczym (upstream) pozwala firmie generować silne przepływy pieniężne nawet przy niskich cenach ropy, co strukturalnie odróżnia ją od zachodnich koncernów, które w większym stopniu polegają na dywersyfikacji. Spółka jest mniej wystawiona na presję akcjonariuszy i ryzyka transformacji energetycznej, a bardziej powiązana z dynamiką geopolityczną i decyzjami OPEC+. Rozwój segmentu downstream i inwestycje w petrochemię mają wydłużyć łańcuch wartości i ustabilizować przychody. Dla inwestora to czysta ekspozycja na globalny popyt na ropę z poparciem państwa, a nie zrównoważona opowieść o transformacji energetycznej.
ExxonMobil
ExxonMobil wyróżnia się zdyscyplinowaną alokacją kapitału i silnym nastawieniem na wysokomarżowe projekty wydobywcze, zwłaszcza w Gujanie i Basenie Permskim. W przeciwieństwie do części konkurentów podchodzi do transformacji energetycznej ostrożniej, przedkładając rentowność nad agresywną ekspansję w odnawialne źródła energii. Zintegrowany model - obejmujący wydobycie, rafinację i chemię - zapewnia odporność w różnych fazach cyklu rynkowego. Skala i zaplecze techniczne pozwalają Exxonowi realizować złożone, długoterminowe projekty z wysoką efektywnością. Inwestorzy postrzegają ExxonMobil jako jednego z liderów branży naftowej - to spółka stawiająca na dostarczanie zwrotu z inwestycji dla akcjonariuszy i poprawę własnej działalności operacyjnej.
Shell
Shell wyróżnia się zdecydowanym zwrotem w stronę LNG, co czyni go kluczowym elementem trendu globalnej transformacji energetycznej. Spółka mocno inwestowała też w odnawialne źródła energii i handel energią elektryczną, choć ostatnio przestawiła strategię w stronę wyższych zwrotów z działalności podstawowej. W porównaniu z Exxonem czy Chevronem, Shell ma bardziej zdywersyfikowany miks energetyczny i większą ekspozycję na rynki energii elektrycznej. Jego globalne ramię handlowe należy do najsilniejszych w branży i zapewnia dodatkową stabilność zysków. Dla inwestora Shell to profil hybrydowy - po części tradycyjny koncern naftowy, po części rozwijająca się firma energetyczna.
PetroChina
PetroChina to jedna z największych kontrolowanych przez państwo chińskich spółek naftowo-gazowych, nastawiona na zapewnienie krajowego bezpieczeństwa energetycznego. Jej strategia jest ściśle związana z polityką rządu w Pekinie, co może ograniczać elastyczność jej działania, ale gwarantuje długoterminową stabilność popytu. W porównaniu z zachodnimi koncernami oferuje mniejszą przejrzystość i jest bardziej narażona na wpływ regulacyjny i polityczny.
Sinopec
Sinopec to przede wszystkim gigant segmentu downstream i rafinacji, co strukturalnie odróżnia go od nastawionych na wydobycie graczy, takich jak Exxon czy Aramco. Wyniki spółki są bardziej wrażliwe na marże rafineryjne i krajowy popyt w Chinach niż na globalne ceny ropy. Podobnie jak inne chińskie spółki państwowe, działa w ramach wytyczonych przez państwo, przedkładając stabilność i kierunek polityki Pekinu nad zwrot dla akcjonariuszy.
BP
BP to jeden z najbardziej nastawionych na transformację koncernów naftowych, charakteryzujący się dużymi inwestycjami w odnawialne źródła energii, wodór i ładowanie pojazdów elektrycznych. Ta strategia odróżnia go od bardziej „węglowodorowych" konkurentów, ale też budzi obawy o zwrot dla inwestorów i ryzyko związane z realizacją ambitnych planów. Portfel BP zrównoważony pomiędzy wydobyciem a przetwórstwem, choć w żadnym z tych obszarów nie dominuje w takim stopniu jak Exxon czy Shell. Spółka przeszła głęboką restrukturyzację po katastrofie platformy Deepwater Horizon, co ukształtowało bardziej ostrożną kulturę operacyjną. Dla inwestora BP to ekspozycja o wyższym ryzyku i większym nastawieniu na transformację w sektorze naftowym.
Chevron
Chevron uchodzi za najbardziej konserwatywny i zdyscyplinowany operacyjnie ze wszystkich amerykańskich koncernów, a zarząd spółki kładzie silny nacisk na efektywność kapitałową i zwrot dla akcjonariuszy. Portfel wydobywczy spółki jest mocno przeważony w stronę aktywów o krótkim cyklu, takich jak Basen Permski, co daje elastyczność na zmiennym rynku. W przeciwieństwie do BP czy Shella, Chevron ostrożniej podchodzi do inwestycji w transformację energetyczną, stawiając na przychody z ropy i gazu. Siła bilansu i konsekwentna polityka dywidendowa czynią akcje Chevron atrakcyjnym wyborem dla inwestorów nastawionych na dochód ponieważ oferują bardziej przewidywalną ekspozycję o niższej zmienności niż konkurenci. Nie należy jednak zapominać o czynnikach ryzyka charakterystycznych dla wszystkich spółek naftowych, na które Chevron również jest narażony.
TotalEnergies
TotalEnergies wyrósł na najbardziej zrównoważony koncern energetyczny w Europie, łącząc silne operacje naftowo-gazowe z szybko rosnącym portfelem odnawialnych źródeł energii. Spółka posiada wiodącą pozycję w sektorze LNG, podobnie jak Shell, ale z bardziej agresywnym podejściem do energii słonecznej i wiatrowej. Strategia spółki zakłada dywersyfikację źródeł przychodów przy zachowaniu dotychczasowej rentowności z działalności podstawowej. W porównaniu z BP, TotalEnergies zarządzał tempem swojej transformacji z większą dyscypliną. Dla inwestora to połączenie dochodu, wzrostu i ekspozycji na transformację energetyczną - nie oznacza to jednak, że inwestycja w akcje TotalEnergies pozbawiona jest ryzyka specyficznego dla całego sektora naftowego.
ADNOC
ADNOC to narodowa spółka naftowa Zjednoczonych Emiratów Arabskich, łącząca tanie wydobycie z szybko rozwijającym się segmentem downstream i petrochemicznym. Jej strategia skupia się na maksymalizacji wartości z wydobycia i przetwórstwa ropy naftowej przy selektywnych inwestycjach w energię odnawialną. ADNOC korzysta z silnego wsparcia państwa i dostępu do jednych z najbardziej efektywnych kosztowo rezerw na świecie. Spółka stała się też bardziej przyjazna inwestorom dzięki częściowym debiutom giełdowym i licznym partnerstwom. Dla inwestora ADNOC to bliskowschodni przykład spółki wzrostowej, która coraz mocniej zintegrowana jest z globalnymi rynkami kapitałowymi.
Rosneft
Rosneft to największy producent ropy naftowej w Rosji i kluczowy filar tamtejszego sektora energetycznego. Jego działalność jest silnie uzależniona od czynników geopolitycznych i sankcji, które znacząco wpływają na profil inwestycyjny spółki. W porównaniu z zachodnimi koncernam, Rosneft oferuje efekt skali, ale wiąże się z podwyższonym ryzykiem politycznym i regulacyjnym.
Jak widać na wykresie poniżej, według stanu na kwiecień 2026 roku akcje każdego z tych koncernów zyskały w ciągu ostatnich pięciu lat od 135% w przypadku Chevronu do niemal 440% w przypadku TotalEnergies. Każda z tych spółek istotnie pobiła zwrot z indeksów S&P 500 i Nasdaq 100 w tym okresie. Należy jednak pamiętać, że wyniki z przeszłości nie są wyznacznikiem przyszłych stóp zwrotu.
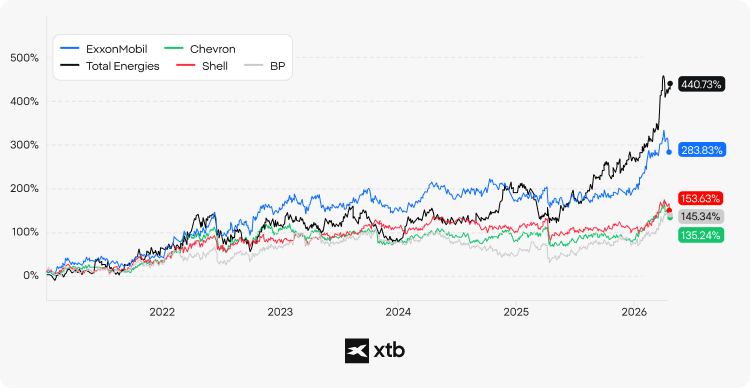
Źródło: Bloomberg Finance LP, XTB Research
FAQ
Najwięcej ropy produkują obecnie Stany Zjednoczone - głównie dzięki technologiom wydobycia z łupków. Ich produkcja utrzymuje się w ostatnich latach na wysokim poziomie i prawdopodobnie będzie rosła, choć konkretne wartości mogą się zmieniać w zależności od warunków rynkowych i cykli inwestycyjnych.
Do największych koncernów pod względem przychodów należą Saudi Aramco, ExxonMobil, Shell, Sinopec i PetroChina. Ich wielkość odzwierciedla nie tylko produkcję, lecz także rafinację, handel i globalny zasięg operacji.
Za największą firmę naftową na świecie powszechnie uznaje się Saudi Aramco - zarówno pod względem produkcji ropy naftowej, jak i skali całego biznesu. To zarazem największy koncern paliwowy, będący fundamentem gospodarki Arabii Saudyjskiej.
Według dostarczonych danych największym złożem ropy naftowej dysponuje Arabia Saudyjska, co - w połączeniu z niskimi kosztami wydobycia - czyni ją jednym z najważniejszych graczy na rynku. Trzeba jednak pamiętać, że rankingi rezerw różnią się w zależności od źródła i metodologii.
W Europie największe złoża ropy naftowej ma Norwegia, wydobywająca surowiec z Morza Północnego. Istotną rolę odgrywa też Wielka Brytania, natomiast Unia Europejska i Polska pozostają przede wszystkim importerami ropy i paliw kopalnych.
Produkcja ropy mówi o tym, ile surowca kraj wydobywa, a eksport - ile sprzedaje za granicę. Kraj może wydobywać duże ilości, ale eksportować mniej, jeśli większość ropy zużywa na własne potrzeby.
Wpływ zależy często od zdolności eksportowych i wolnych mocy produkcyjnych, a nie tylko od samej wielkości wydobycia. Kraje, które potrafią szybko zwiększyć lub zmniejszyć podaż - jak Arabia Saudyjska - zwykle odgrywają bardziej widoczną rolę w równoważeniu rynku.
Arabię Saudyjską często uznaje się za jednego z największych eksporterów, ponieważ produkuje więcej ropy, niż zużywa na miejscu, i dysponuje dobrze rozwiniętą infrastrukturą eksportową. Rankingi eksportu mogą się nieco różnić w zależności od okresu i źródła danych.
Tak, ponieważ produkcja ropy może być zakłócana przez wydarzenia geopolityczne, decyzje polityczne i awarie infrastruktury. Oznacza to, że poziomy dostaw nie zawsze są stabilne w czasie. Dywersyfikacja źródeł - gdy surowiec pochodzi z wielu krajów - może ograniczyć skutki zakłóceń w jednym regionie.
Dane o produkcji warto traktować jak migawkę, a nie trwały trend. Krótkoterminowe wzrosty lub spadki mogą odzwierciedlać przejściowe warunki, a nie długofalowe zmiany. Z tego samego powodu ryzykowne jest zakładanie, że obecne rankingi się nie zmienią - decydują o tym rozwój technologii, decyzje polityczne i popyt rynkowy.
Inwestowanie w czasie kryzysu - strategie i wskazówki
Jak zmiany klimatu wpływają na rynek zbóż?
Inwestowanie w akcje spółek wydobywających złoto - co musisz wiedzieć?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.